¿Dinero "congelado" tras pagar con QR Simple? La verdad técnica sobre Banco Unión, BCP y Banco FIE
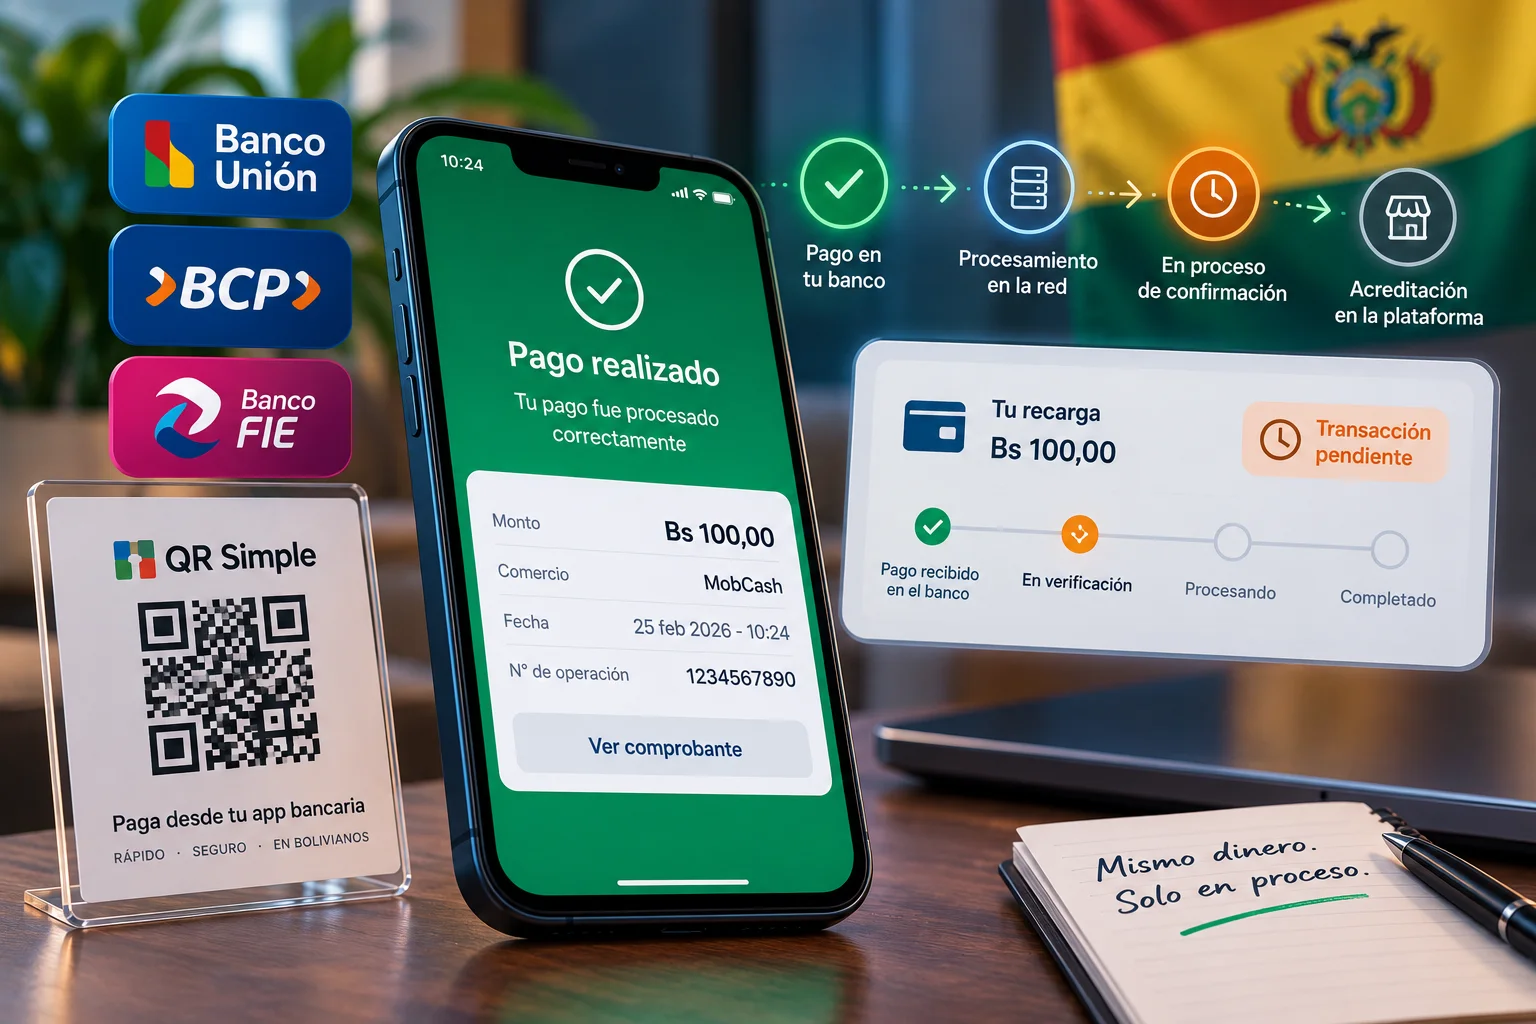
Todos hemos estado ahí: escaneas el código QR, apruebas la operación en la app de tu banco, recibes el SMS de que se debitaron los bolivianos de tu cuenta, pero la plataforma de destino (una recarga, un pago de servicio o una compra) sigue mostrando "Transacción pendiente" o "No confirmada".
La primera reacción es el pánico. ¿Se perdió mi dinero? ¿Fue un error del sistema?
Tras analizar a fondo el funcionamiento de la red de pagos en Bolivia, hoy te explico, con datos técnicos y sin mitos, por qué ocurre esto específicamente con Banco Unión, BCP y Banco FIE, y te doy una guía paso a paso sobre cómo leer tu comprobante y resolver el problema en minutos.
El contexto real: La ilusión de lo "inmediato" y la red ACH
Para entender el problema, hay que separar dos conceptos:
- La interfaz del QR Simple: Es el estándar unificado por el Banco Central de Bolivia (BCB) que permite que cualquier app bancaria lea cualquier código QR.
- La red de compensación (ACH): Es el "motor" oculto. Cuando pagas de un banco a otro (interbancario), el dinero no viaja por un cable mágico instantáneo. Viaja a través de la Cámara de Compensación Electrónica de Bajo Valor (ACH).
El sistema ACH en Bolivia funciona por lotes o ciclos de compensación. Aunque la tecnología ha mejorado, estos ciclos tienen "horas pico" y "horas de mantenimiento".
Días hábiles (08:00 a 18:00)
La compensación es casi inmediata (1 a 5 minutos).
Noches y fines de semana
Procesamiento diferido. Si haces una transferencia un sábado a las 21:00, la liquidación en el banco receptor puede demorar de 30 minutos a 2 horas.
Radiografía técnica: Comportamiento por entidad
No todos los bancos gestionan la cola de espera del ACH de la misma manera. Aquí el desglose:
Banco Unión
Al manejar el mayor volumen de usuarios y ser la entidad de nómina del Estado, sus servidores sufren congestión los viernes por la noche y sábados. Su app suele mostrar el débito al instante, pero el gateway que envía la confirmación al comercio externo puede retrasarse si el sistema ACH está encolado.
BCP (Banco de Crédito de Bolivia)
Tiene una de las infraestructuras más estables. Sin embargo, su sistema de seguridad es estricto con los cut-off times (horas de corte). Si la transacción cruza la hora de corte del lote ACH (generalmente alrededor de las 18:30 - 19:00), el sistema la pone en una cola de "procesamiento diferido", generando la sensación de que el pago "se quedó colgado".
Banco FIE
Enfocado en la inclusión financiera y el comercio, su app es muy ágil. No obstante, al depender completamente del switch central de compensación para pagos a otros bancos, en horarios de mantenimiento dominical (comunes entre las 02:00 y 05:00, pero que a veces afectan operaciones residuales), puede mostrar estados de "En proceso" por más tiempo del habitual.
Guía Técnica: Qué hacer cuando el dinero se debita pero no se acredita
Si te encuentras en esta situación, no intentes pagar dos veces. Sigue este protocolo técnico para proteger tu dinero y acelerar la solución.
Paso 1: Captura el comprobante completo (La evidencia)
No tomes una foto a la pantalla con tu otro celular (se ve borroso y sin metadatos). Usa la función de "Captura de pantalla" (Screenshot) de tu teléfono inmediatamente después del débito.
Paso 2: Aprende a leer tu comprobante bancario
Un comprobante de QR Simple válido en Bolivia debe tener estos 3 datos clave. Saber qué son te dará poder al reclamar:
- Número de Autorización: Es el código interno de tu banco que dice "sí, este usuario tiene fondos y aprobó el gasto". Este número solo le sirve a tu banco, no al receptor.
- Código de Trazabilidad (o Referencia Interbancaria): ¡ESTE ES EL DATO MÁS IMPORTANTE! Es un código único (generalmente de 10 a 15 dígitos) que el Banco Central de Bolivia asigna a esa operación específica para que viaje a través de la red ACH. Es el "DNI" de tu dinero en tránsito.
- Fecha y Hora exacta: Fundamental para que el soporte técnico ubique el lote de compensación en el que cayó tu transacción.
Paso 3: El orden correcto de contacto (Regla de Oro)
El error más común es llamar inmediatamente a tu banco. Tu banco ya hizo su trabajo: debitaron el dinero y lo enviaron a la cámara de compensación. Ellos no pueden "acelerar" el proceso ni acreditarlo manualmente en la cuenta de destino.
El orden correcto es:
- Espera 15 minutos: En el 90% de los casos, el sistema ACH resuelve la cola y la acreditación llega de forma retroactiva.
- Contacta al RECEPTOR del pago (Ej. Soporte de MobCash, la tienda online, etc.): Envíales la captura de pantalla y, en el mensaje, escribe textualmente: "Adjunto comprobante con Código de Trazabilidad [Número]. Mi banco ya debitó los fondos, por favor verifiquen en su conciliación bancaria el lote de las [Hora]".
- Contacta a tu banco (Solo si pasan más de 2 horas): Si el receptor confirma que no ve el dinero tras 2 horas, entonces sí llama a tu banco (Unión, BCP o FIE). Proporciona el Código de Trazabilidad y solicita que inicien un "rastreo de transferencia interbancaria" o una "solicitud de reversión por falla en compensación".
Nota MobCash: Las plataformas serias como MobCash tienen gestores asignados que pueden rastrear ese código de trazabilidad en su sistema de conciliación bancaria y acreditar el saldo manualmente de forma preventiva mientras el banco termina el proceso.
La ventaja de operar con aliados que entienden el ecosistema local
Esta fricción técnica es inherente al sistema financiero tradicional cuando se usa para pagos digitales rápidos. Por eso, plataformas que operan localmente y están diseñadas para absorber estas fricciones marcan la diferencia.
Al usar servicios como MobCash Bolivia, el flujo de trabajo está optimizado para este escenario exacto. Sus gestores están entrenados para leer un comprobante de QR Simple de Banco Unión, BCP o FIE, identificar el código de trazabilidad y, gracias a sus reservas de liquidez locales, pueden acreditar tu operación en minutos, sin dejarte esperando a que la red ACH termine sus ciclos nocturnos o de fin de semana.
Conclusión
Que tu pago con QR Simple "se cuelgue" no significa que hayas perdido tu dinero. Es, en la mayoría de los casos, un retraso burocrático-tecnológico de la red ACH en horas de baja demanda o fines de semana.
Mantén la calma, guarda tu captura de pantalla con el Código de Trazabilidad visible y contacta primero al receptor del pago. Conocer la mecánica del sistema te ahorra horas de frustración y llamadas inútiles a call centers automatizados.
¿Te ha pasado que un pago tarda más de la cuenta? Comparte tu experiencia y recuerda: en el mundo digital, el comprobante con su código de trazabilidad es tu mejor herramienta.
Opera con gestores que resuelven en minutos
En MobCash Bolivia validamos tu comprobante QR Simple al instante y acreditamos tu saldo sin demoras.
Llenar Formulario y Contactar GestorGestor y asesor de pagos electrónicos para Bolivia. Especialista en optimización de transacciones interbancarias, mitigación de fricción bancaria en compras digitales y expansión de la red de agentes oficiales 1xBet en Santa Cruz, La Paz, Cochabamba y todo el país.