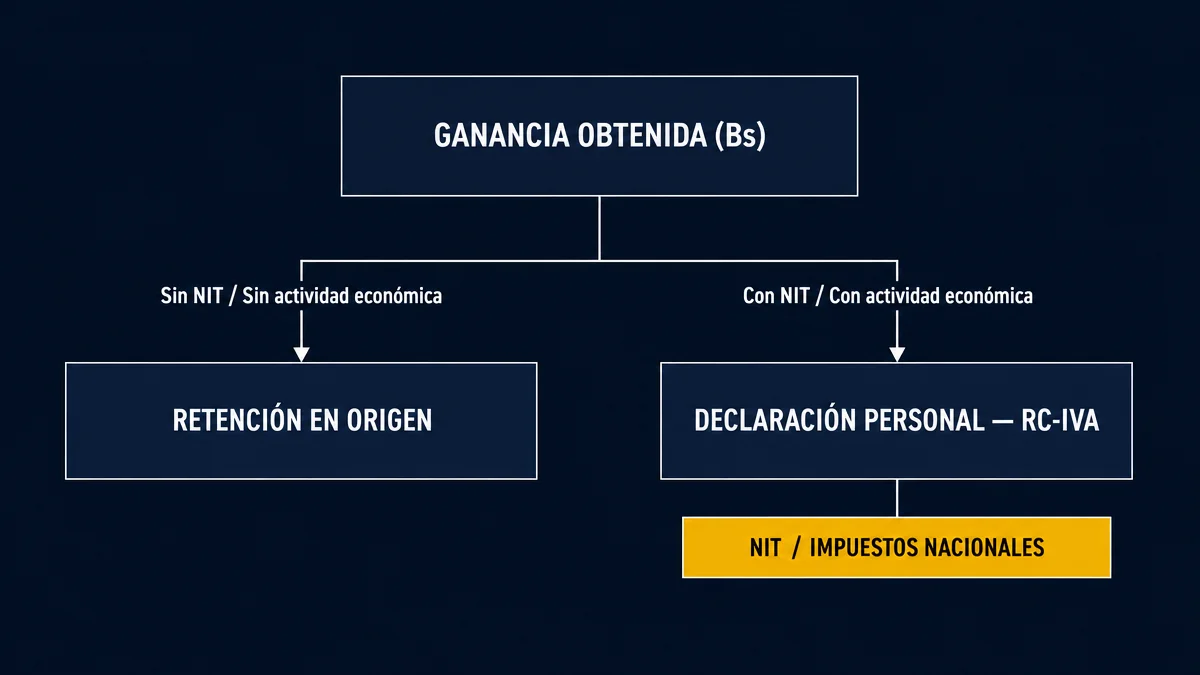
Voy a empezar con la parte que no le gusta a nadie: la pregunta "¿pago impuestos por mis ganancias?" casi nunca es la pregunta correcta. La pregunta correcta es "¿puedo explicar de dónde salió esta plata cuando alguien me la pregunte?". Y esa segunda pregunta tiene consecuencias mucho antes de que aparezca el Servicio de Impuestos Nacionales.
Los dos impuestos que la gente confunde
Existen dos tributos específicos del sector y no son lo mismo:
Impuesto al Juego (IJ). 30% sobre los ingresos brutos. Lo paga el operador. No es tu problema.
Impuesto a la Participación en Juegos (IPJ). 15%. Lo pagás vos, el jugador, y se retiene sobre tu premio en origen.
La clave está en las palabras "en origen". Ese mecanismo funciona cuando el operador tiene licencia boliviana y actúa como agente de retención. Como hoy la Autoridad de Fiscalización del Juego no ha otorgado licencias operativas a casas de apuestas online domiciliadas en Bolivia, no hay nadie reteniéndote nada. No porque estés exento, sino porque no existe el intermediario que ejecuta la retención.
Y ahí es donde el tema se pone interesante.
Dónde entra el RC-IVA
El Régimen Complementario al Impuesto al Valor Agregado, el RC-IVA, es el tributo que en el sistema boliviano alcanza a los ingresos de las personas naturales que no están cubiertos por otros regímenes. Alícuota del 13%, con el mecanismo de compensación mediante facturas que todo boliviano que trabajó en relación de dependencia conoce.
¿Aplica automáticamente a una ganancia de apuestas? No hay una norma que lo diga con esas palabras, y cualquiera que te asegure lo contrario con total seguridad te está vendiendo certeza que no tiene. Lo que sí puedo decirte, y esto sí es firme, es que la distinción determinante no es el monto: es la habitualidad.
Jugador ocasional versus actividad económica
Esta es la línea que importa y la trazo así:
Sos jugador ocasional si apostás con tu propio dinero, de forma irregular, sin cobrar a terceros y sin obtener de eso tu ingreso principal. No estás desarrollando una actividad económica; estás disponiendo de tu patrimonio.
Estás desarrollando una actividad económica si cobrás comisión, si operás con dinero de terceros, si tenés recurrencia diaria, si hay un margen predecible y si de eso vivís. El caso típico: el agente o cajero. Ahí ya no hay discusión posible. Hay prestación de servicio con ánimo de lucro y habitualidad, y eso exige NIT y régimen tributario. Lo desarrollo entero en el artículo sobre NIT y régimen del agente.
El error más caro que veo es gente que empezó como jugador, terminó operando para diez conocidos "de favor", cobra una comisión, y sigue pensando de sí misma como jugador ocasional. Fiscalmente ya no lo es hace rato.
El SIN y la UIF no miran lo mismo
Otra confusión frecuente. Son dos organismos con lógicas distintas:
El Servicio de Impuestos Nacionales mira si generaste renta gravada y si la declaraste. Su preocupación es recaudatoria.
La Unidad de Investigaciones Financieras mira si el movimiento de dinero es coherente con tu perfil declarado. Su preocupación es prevención de lavado, bajo estándares GAFILAT. Nunca te va a llamar. Le llega un reporte del banco y actúa por su cuenta.
Podés estar perfectamente al día con el SIN y aun así disparar una alerta en la UIF, porque tener los impuestos pagos no explica por qué entran depósitos de veintitrés personas distintas a tu cuenta de ahorro cada mes. Y podés no deber un peso de impuestos y aun así quedarte con la cuenta congelada.
Por eso el problema real es la trazabilidad
Si tuviera que resumir diez años de ver casos en una sola frase, sería esta: en Bolivia no te complica lo que ganás, te complica lo que no podés explicar.
El registro que llevo yo, y que le pido a todo agente con el que trabajo, tiene cinco columnas y nada más:
- Fecha y hora.
- Monto en bolivianos.
- Contraparte (nombre y cédula de identidad, no apodo de WhatsApp).
- Código de trazabilidad de la transferencia.
- Concepto en una línea.
Lleva menos de un minuto por operación y resuelve el 100% de las conversaciones difíciles con un banco, con un contador o con la UIF. Un cuaderno o una planilla sirven igual; lo importante es que sea contemporáneo a la operación, no reconstruido seis meses después.
Qué pasa si la reforma 2026 sale
Si se elimina el IPJ y se crea un régimen de licencias online, el escenario cambia: aparecen operadores licenciados en Bolivia que reportan al fisco. Vos vas a tener menos retención y más visibilidad. Quien ya tenga su registro ordenado va a transitar eso sin sobresaltos.
Lo que no voy a hacer
No te voy a dar un número, un porcentaje ni un umbral. Primero porque la norma no lo fija con esa claridad para este caso. Segundo porque tu situación depende de si tenés relación de dependencia, de si ya tenés NIT, de tu volumen y de si operás para terceros. Eso lo resuelve un contador en una consulta de una hora que cuesta menos que un mes de dolor de cabeza.
Lo que sí te digo con total seguridad: llevá el registro desde hoy. Es gratis, y es lo único de esta lista que no podés recuperar retroactivamente.
Este artículo es informativo y no constituye asesoría tributaria. Consultá con un contador habilitado ante el SIN para tu caso concreto.
¿Deseas operar con respaldo oficial y en Bolivianos (BOB)?
Accede a la red de recargas y retiros por QR Simple o postula para ganar comisiones del 8% como agente oficial de MobCash en Bolivia.
Carlos Mendoza
Especialista en pasarelas de recaudo digital, inclusión financiera y redes de agentes en Bolivia. Asesora a cajeros autorizados y jugadores en el uso eficiente de QR Simple, billeteras electrónicas y cumplimiento normativo.