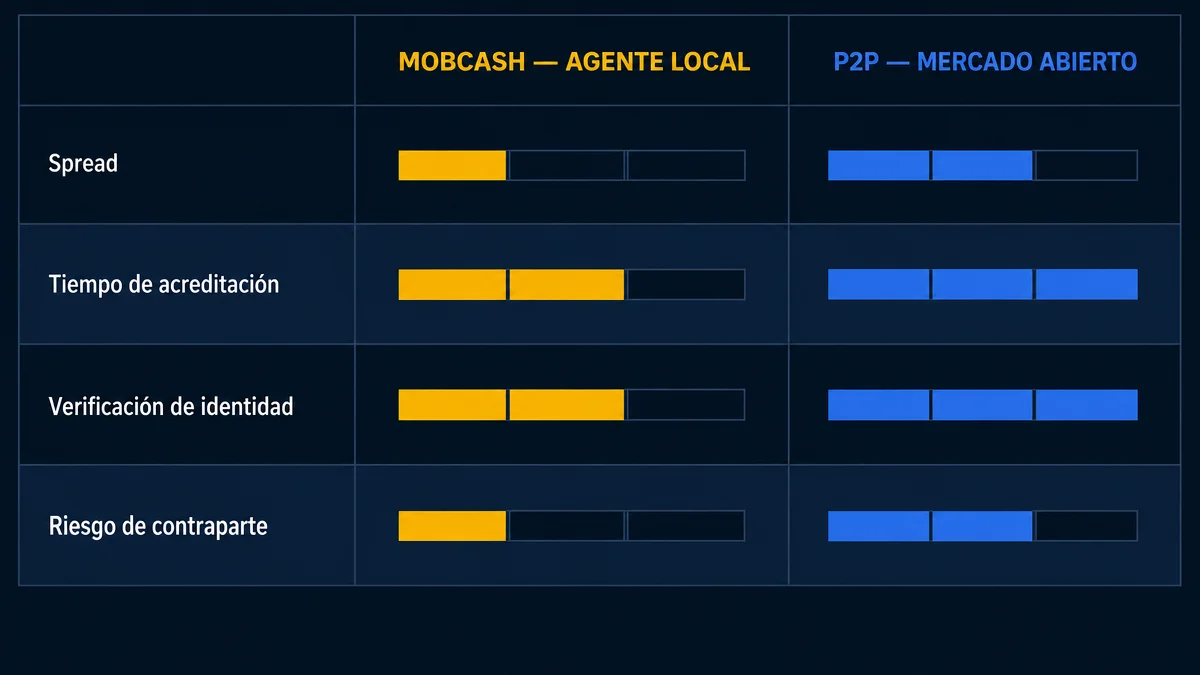
La pregunta me llega mal formulada casi siempre: "¿qué es mejor, MobCash o Binance?". Es como preguntar si es mejor un banco o un cajero automático. No compiten en lo mismo. Uno es un mercado donde comprás dólares digitales; el otro es un canal para poner y sacar plata de una plataforma. Se cruzan en un solo punto, y ahí sí hay que elegir bien.
Qué hace cada uno, sin marketing
Binance P2P es un tablón de anuncios con custodia. Vos ponés bolivianos, alguien te entrega USDT, y la plataforma retiene esos USDT en escrow hasta que el vendedor confirma que recibió tu transferencia. No hay casa de cambio: hay dos personas y un árbitro automático. Lo mismo aplica a El Dorado, Takenos o AirTM, con distinta liquidez.
Un agente MobCash es una persona con saldo operativo prepago que acredita directamente en tu cuenta de juego contra efectivo o contra una transferencia local, y cobra una comisión conocida de antemano.
El cruce está acá: si tu objetivo final es tener saldo para jugar, podés llegar por los dos caminos. Si tu objetivo es ahorrar en dólares, el agente no te sirve para nada.
Los seis criterios que uso para decidir
1. Costo real. En P2P el costo no es la comisión, porque Binance no cobra por operar P2P. El costo es el spread: la diferencia entre lo que pide el vendedor y la mediana del mercado. Con un agente, el costo es explícito y va en la comisión. Ventaja del agente en transparencia; ventaja del P2P en costo bruto cuando el mercado tiene liquidez.
2. Tiempo. Un P2P bien ejecutado son minutos, pero depende de que la contraparte esté despierta y libere. Un agente acredita en el momento porque el saldo ya está en su caja. Ventaja clara del agente.
3. Requisito de cuenta bancaria. Para P2P necesitás una cuenta o al menos Tigo Money. Para un agente en efectivo, no necesitás nada más que tu cédula de identidad. En un país donde una parte grande de la población opera fuera del sistema bancario formal, esto no es un detalle: es toda la diferencia.
4. Verificación de identidad. Binance exige KYC completo. Un agente pide cédula a partir de cierto umbral de operación. Depende de qué valores más: si te incomoda subir tu documento a una plataforma internacional, ya tenés respuesta.
5. Riesgo de contraparte. En P2P el escrow te protege del vendedor, pero no te protege de vos mismo: si liberás antes de tiempo, perdiste. Con un agente, el riesgo es que el agente sea falso. Los dos riesgos existen y los dos se mitigan verificando antes.
6. Huella bancaria. Este es el criterio que casi nadie evalúa y el que más problemas causa. Cada transferencia P2P que hacés desde tu cuenta a un desconocido deja un rastro que a los sistemas de monitoreo bancario les huele mal: muchos destinatarios distintos, montos redondos, alta frecuencia. El efectivo con agente no deja esa huella. Lo desarrollo en el artículo sobre cuentas congeladas y operaciones inusuales.
Cuándo uso cada uno
Voy a ser concreto porque las tablas abstractas no sirven.
Uso P2P cuando: quiero convertir bolivianos a dólares digitales para guardarlos, cuando el monto es grande y una diferencia de spread se nota, cuando recibo plata del exterior, o cuando no tengo apuro.
Uso un agente cuando: necesito acreditar saldo ya, cuando estoy pagando en efectivo, cuando no quiero que mi cuenta bancaria registre otra transferencia a un desconocido, o cuando el monto es chico y el spread del P2P se come la ventaja.
No uso ninguno de los dos cuando la contraparte tiene apuro, cambia de cuenta, o me pide que le transfiera a nombre de un tercero. Eso vale para las dos vías por igual.
El error de comparar solo el precio
Vi gente perseguir dos centavos de mejor cotización en P2P, transferir a una cuenta de tercero por ahorrarse un paso, y terminar con la cuenta bancaria observada. El ahorro fueron unos bolivianos; el costo fueron semanas de trámite y una cuenta bloqueada en el medio.
El costo total de una operación es: spread o comisión, más tiempo tuyo, más riesgo de contraparte, más huella bancaria. Si solo mirás la primera variable estás optimizando el 30% del problema.
Marco legal, en una línea
Las operaciones con activos virtuales están autorizadas en Bolivia bajo la Resolución BCB 082/2024. Los criptoactivos no son moneda de curso legal y no cuentan con respaldo estatal ni de ASFI. Comprar USDT no es ilegal; asumir que es un depósito bancario garantizado sí es un error caro.
Resumen en una frase
P2P para convertir y guardar valor. Agente para operar rápido y en efectivo. Si alguien te dice que uno reemplaza al otro, no entendió ninguno de los dos.
¿Deseas operar con respaldo oficial y en Bolivianos (BOB)?
Accede a la red de recargas y retiros por QR Simple o postula para ganar comisiones del 8% como agente oficial de MobCash en Bolivia.
Carlos Mendoza
Especialista en pasarelas de recaudo digital, inclusión financiera y redes de agentes en Bolivia. Asesora a cajeros autorizados y jugadores en el uso eficiente de QR Simple, billeteras electrónicas y cumplimiento normativo.