Tigo Money es, para mucha gente en Bolivia, la única infraestructura financiera que tiene. No hay cuenta bancaria, no hay tarjeta, hay un número de celular con saldo. Y sí, con eso alcanza para comprar dólares digitales. Te explico cómo, y sobre todo qué no hacer, porque en esto no existe el botón de deshacer.
Primero, el marco legal en dos líneas
Las operaciones con activos virtuales están autorizadas en Bolivia desde la Resolución 082/2024 del Banco Central de Bolivia. Al mismo tiempo, esa resolución deja claro que los criptoactivos no constituyen moneda de curso legal, y que las operaciones no cuentan con respaldo estatal ni de ASFI.
O sea: es legal, no es ilegal, y no hay nadie que te devuelva la plata si sale mal. Las tres cosas son ciertas al mismo tiempo.
Por qué Tigo Money y no transferencia bancaria
Tres razones prácticas:
- No necesitás cuenta bancaria ni historial crediticio.
- Funciona fuera del horario bancario y los fines de semana, cuando la compensación interbancaria duerme.
- No deja el mismo tipo de rastro que veinte transferencias bancarias a desconocidos, que es lo que dispara alertas de monitoreo.
La contra es la liquidez: hay menos vendedores que aceptan billetera móvil que los que aceptan transferencia, y por eso el spread suele ser un poco peor. Es el precio de la conveniencia.
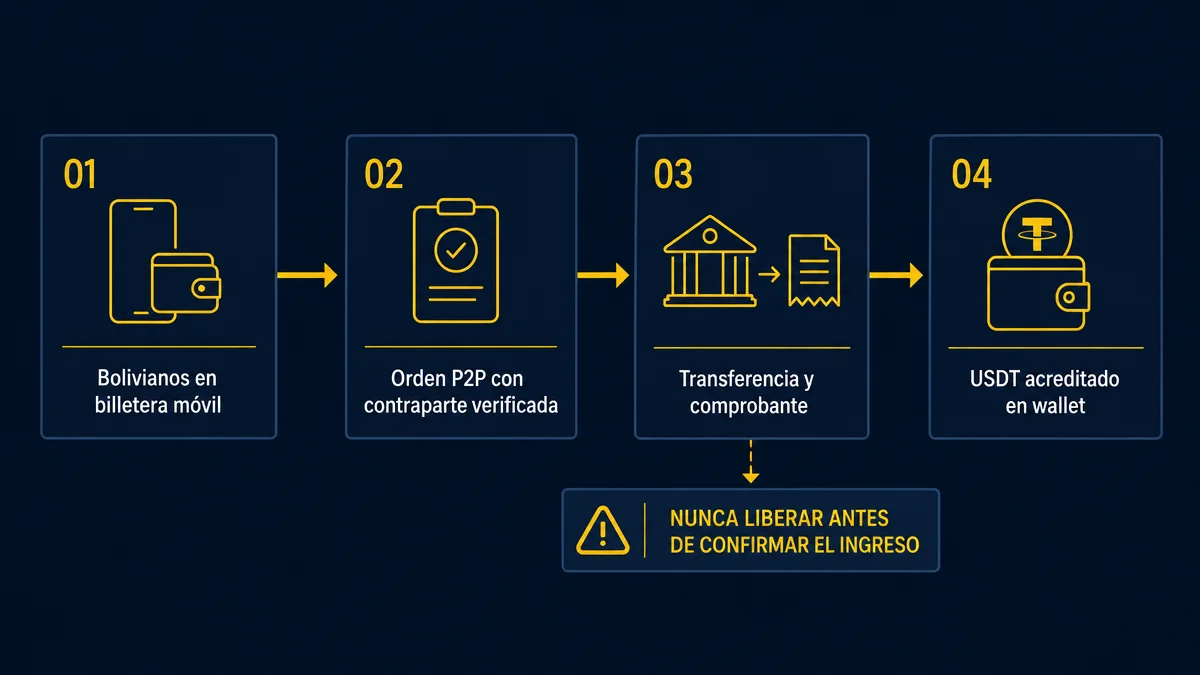
Los 4 pasos
Paso 1: tener el saldo listo en la billetera.
Antes de abrir ninguna orden, tené los bolivianos disponibles y verificá tu límite diario de envío. Nada peor que aceptar una orden con reloj corriendo y descubrir que no podés transferir el monto completo.
Paso 2: abrir la orden P2P y elegir contraparte.
En el mercado P2P filtrás por bolivianos como moneda y por billetera móvil como método de pago. La elección del vendedor no se hace por precio, se hace por tres números: tasa de completado por encima del 95%, cantidad de operaciones históricas alta, y tiempo de liberación promedio bajo. Un vendedor con mejor precio y 40 operaciones no vale el ahorro.
Verificá que el nombre registrado del vendedor coincida con el titular de la cuenta a la que te pide transferir. Si no coincide, cancelá. Sin excepciones.
Paso 3: transferir y documentar.
Transferís exactamente el monto de la orden, ni un centavo más ni menos. Sacás captura del comprobante con hora visible. Marcás "pagado" en la plataforma solo después de que la transferencia salió efectivamente de tu billetera.
Paso 4: recibir y mover.
El vendedor libera los USDT del escrow y aparecen en tu billetera. Si vas a moverlos a una wallet propia, elegí bien la red: TRC-20 tiene comisión de red baja, ERC-20 es cara para montos chicos. Enviar a la red equivocada es la forma más común de perder fondos de manera irreversible.
Los 3 errores que sí duelen
Error 1: liberar antes de confirmar el ingreso.
Este es el clásico y es del lado del vendedor, pero te lo cuento porque muchos lectores terminan vendiendo también. Alguien te manda una captura de transferencia, te apura, vos liberás los USDT, y la transferencia nunca llega o se reversa. La regla no tiene excepciones: se libera cuando ves el dinero en tu saldo, dentro de tu propia app, no en una captura ajena.
Error 2: aceptar o enviar pago de un tercero.
Si el nombre del titular de la cuenta que paga no es el mismo que el de la contraparte de la orden, estás en el medio de algo. En el mejor de los casos es desprolijidad. En el peor, estás recibiendo fondos de origen desconocido y tu cuenta queda en el reporte de alguien. Cancelá y abrí otra orden.
Error 3: poner el concepto equivocado en la transferencia.
Escribir "cripto", "USDT", "compra de dólares" o el nombre de una casa de apuestas en la referencia de una transferencia es regalarle a un sistema automatizado de monitoreo exactamente la palabra que estaba buscando. Dejá el campo vacío o con una referencia neutra. No es ocultamiento: es no darle contexto innecesario a un algoritmo que no entiende matices.
Sobre el KYC y la cédula
Vas a necesitar cédula de identidad vigente para completar la verificación. Si la tuya está vencida o los datos no coinciden con el registro del SEGIP, resolvelo antes de empezar. Una verificación rechazada a mitad de una operación con reloj corriendo es un problema evitable.
Y una cosa que nadie te dice
Guardá el registro de cada compra: fecha, monto en bolivianos, monto en USDT, tipo de cambio implícito y contraparte. No es paranoia. Es lo que te va a permitir, el día que un banco o un contador te pregunte de dónde salió ese dinero, contestar en dos minutos en vez de en dos meses.
Este artículo es informativo y no constituye asesoría financiera ni recomendación de inversión.
¿Deseas operar con respaldo oficial y en Bolivianos (BOB)?
Accede a la red de recargas y retiros por QR Simple o postula para ganar comisiones del 8% como agente oficial de MobCash en Bolivia.
Carlos Mendoza
Especialista en pasarelas de recaudo digital, inclusión financiera y redes de agentes en Bolivia. Asesora a cajeros autorizados y jugadores en el uso eficiente de QR Simple, billeteras electrónicas y cumplimiento normativo.