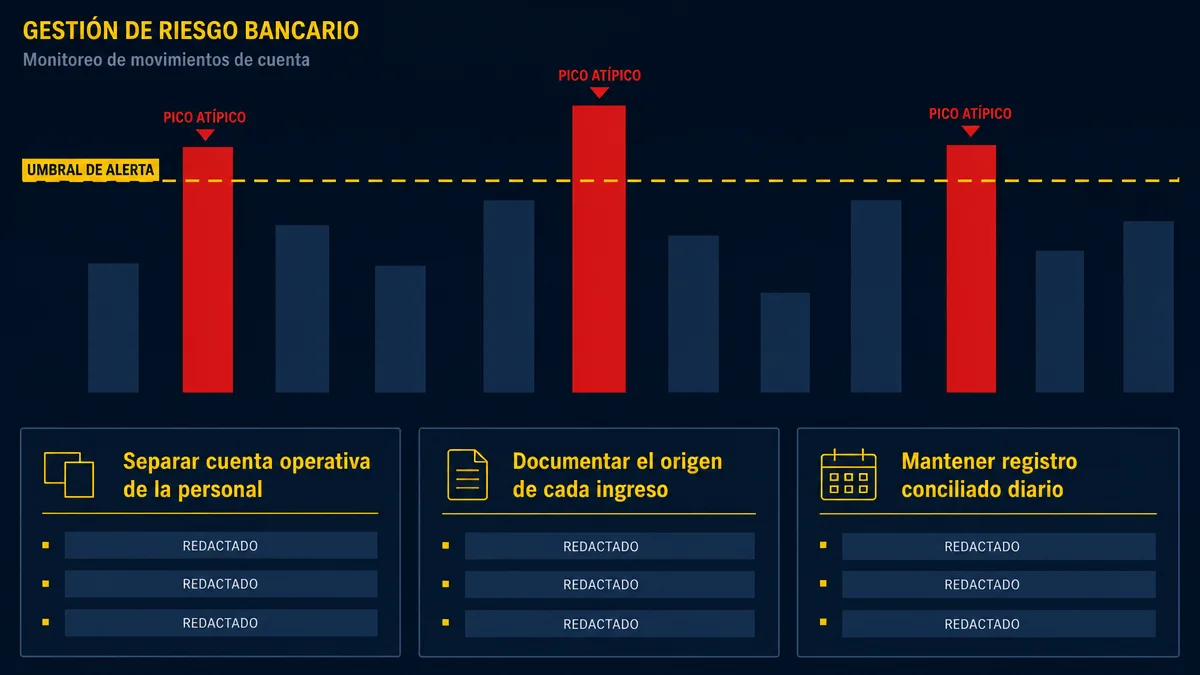
Este es el artículo que más me hubiera servido leer hace años. Porque cuando el banco te bloquea la cuenta, la primera reacción de todo el mundo es la misma: "pero yo no hice nada malo". Y es cierto. Y no importa. El sistema no funciona así, y entenderlo es la única forma de no chocar contra él.
Lo primero: el banco no te está acusando
Las entidades financieras bolivianas están obligadas, bajo el marco de la Unidad de Investigaciones Financieras y los estándares de GAFILAT, a monitorear operaciones y a reportar aquellas que se apartan del perfil del cliente. Ese reporte se llama Reporte de Operaciones Sospechosas.
Tres cosas que hay que entender de ese mecanismo:
Uno: es automático en su origen. Un sistema detecta un patrón, no una persona que sospecha de vos.
Dos: "sospechosa" es un término técnico, no una acusación. Significa "no encaja con el perfil declarado". Nada más.
Tres: el banco no te puede avisar. Existe un deber de reserva. Por eso te enterás cuando la cuenta ya está restringida y nadie te explica por qué. No es mala atención: es la norma.
Qué dispara la alerta
Estos son los patrones que los sistemas de monitoreo buscan. Leelos pensando en tu operación diaria.
Fraccionamiento. Muchos depósitos apenas por debajo de un umbral de registro. En la jerga se llama pitufeo. Es la bandera roja más pesada del sistema, porque es la técnica clásica de quien intenta evitar el registro. El problema es que un agente que recibe pagos de clientes chicos genera exactamente ese patrón sin ninguna intención de ocultar nada.
Multiplicidad de depositantes. Veinte, treinta, cincuenta personas distintas depositando a una cuenta de ahorro personal. Para un sistema de monitoreo, una cuenta personal no debería tener el perfil de una caja comercial.
Entrada y salida el mismo día. El dinero entra y sale sin permanecer. Es el patrón de una cuenta de paso, y es lo que hace un agente por definición: recibe, acredita, repone.
Incongruencia con el perfil declarado. Declaraste ser empleado con un ingreso determinado y por tu cuenta pasa un múltiplo de eso. La incongruencia sola ya es suficiente.
Montos redondos y alta frecuencia. Muchos movimientos de cifras exactas, sin decimales, todos los días.
Por qué el agente es el perfil más expuesto que existe
Mirá la lista de arriba otra vez. Un agente activo genera los cinco patrones simultáneamente y todos los días, sin cometer ninguna irregularidad.
Esa es la parte cruel de esto: no te marcan porque hagas algo malo, te marcan porque tu operación legítima es idéntica en forma a una operación ilegítima. El sistema mira la forma, no la intención.
Y por eso la solución no es "portarse bien". Es hacer que tu operación se vea como lo que es.
Las cinco medidas que realmente reducen el riesgo
1. Separá la cuenta operativa de la personal.
Es la medida individual con mayor impacto y la que menos gente aplica. Tu sueldo, tus gastos y tu vida en una cuenta. Tu actividad en otra. Cuando el monitoreo mira una cuenta operativa con perfil comercial declarado, el patrón deja de ser anómalo: pasa a ser esperable.
2. Declaralo antes, no después.
Andá al banco y actualizá tu perfil transaccional. Decí qué actividad hacés, qué volumen esperás mover, de cuántas contrapartes y con qué frecuencia. Esto es la debida diligencia del banco y existe justamente para esto.
Sé que suena contraintuitivo ir a contarle al banco lo que hacés. Pero la alternativa es que lo descubran solos, y la diferencia entre esas dos situaciones es enorme. Un perfil declarado convierte una anomalía en un dato esperado.
3. Documentá el origen de cada ingreso.
El registro de cinco columnas otra vez: fecha, monto, contraparte con cédula, código de trazabilidad, concepto. El día que te pidan explicar treinta movimientos, los explicás en diez minutos. Sin registro, esa misma solicitud te consume semanas.
4. No fracciones. Nunca.
Esta es la más importante y la más contraintuitiva. Mucha gente, cuando se entera de que existen umbrales, empieza a dividir sus operaciones para quedar debajo. Es lo peor que podés hacer.
El fraccionamiento deliberado es en sí mismo una conducta reportable y, en muchos marcos, con consecuencias más graves que la operación original. Si tenés que mover un monto grande, movelo grande y documentalo. Un movimiento grande y explicado es infinitamente menos problemático que cinco chicos y sospechosos.
5. Conciliá todos los días.
Cinco minutos al cierre: cruzá tu registro con el movimiento real de la cuenta. Si algo no cierra, lo detectás hoy. La conciliación mensual sirve; la diaria te salva.
Si ya te pasó
- No abras otra cuenta en otro banco para seguir operando. Es la reacción instintiva y la peor de todas: multiplica el patrón y agrega la apariencia de evasión de controles.
- Presentate en el banco y pedí formalmente qué documentación necesitan. Por escrito.
- Llevá el registro completo del período observado. Si lo tenés, esto es lo que resuelve el caso.
- Si tenés NIT y actividad registrada, llevá eso también. Cambia toda la conversación.
- Si el volumen es significativo, andá con un contador. No con un abogado penalista, que asusta a todo el mundo innecesariamente: con un contador que hable el idioma del área de cumplimiento.
La verdad incómoda
No hay garantía. Podés hacer las cinco cosas bien y aun así quedar en una revisión, porque la decisión no es tuya ni de tu ejecutivo de cuenta: es del área de cumplimiento, que responde a un marco regulatorio y no a la lógica comercial.
Lo que sí controlás es cuánto tarda en resolverse. Con cuenta separada, perfil declarado y registro completo, una revisión se resuelve en días. Sin nada de eso, se convierte en meses.
Elegí ahora, mientras la cuenta funciona. Después es tarde.
¿Deseas operar con respaldo oficial y en Bolivianos (BOB)?
Accede a la red de recargas y retiros por QR Simple o postula para ganar comisiones del 8% como agente oficial de MobCash en Bolivia.
Carlos Mendoza
Especialista en pasarelas de recaudo digital, inclusión financiera y redes de agentes en Bolivia. Asesora a cajeros autorizados y jugadores en el uso eficiente de QR Simple, billeteras electrónicas y cumplimiento normativo.